
Ce que l'inflation révèle d'une relation
Chaque période d'inflation finit par poser, dans toutes les directions financières, la même question à chaque ligne fournisseur : que nous rapporte vraiment ce contrat ? La réponse départage assez vite les relations qui tiennent par habitude de celles qui tiennent par conviction, et ce tri se fait le plus souvent loin du regard du fournisseur.
En B2B, la relation a tout pour durer (contrats pluriannuels, intégrations profondes, équipes qui se connaissent depuis des années), et c'est justement cette solidité qui rend l'usure si difficile à percevoir. Un client peut nourrir une insatisfaction pendant dix-huit mois sans modifier le moindre comportement d'achat, puis trancher au renouvellement, en une seule décision qui paraîtra brutale à son fournisseur alors qu'elle mûrissait depuis longtemps.
L'économie comportementale a décrit ce mécanisme il y a quarante ans. Kahneman, Knetsch et Thaler ont montré en 1986 que les clients acceptent une hausse de prix qu'ils comprennent comme la répercussion d'un coût réel, et qu'ils la reprochent dès qu'ils y voient une façon de profiter de la conjoncture. En période d'inflation, la fidélité se joue donc sur le terrain de l'équité perçue, et toute la difficulté consiste à la mesurer avant que le contrat n'arrive à échéance. Le Net Promoter Score peut jouer ce rôle, à condition qu'on le lise avec plus d'attention qu'à l'habitude.
Le verdict attend la date de renouvellement
Le NPS mesure une intention (ce client vous recommanderait-il ?), alors que la rétention mesure un comportement (a-t-il renouvelé ?). En B2B, l'intention évolue la première et le comportement ne suit que des mois plus tard, lorsque le contrat le permet enfin. Ce décalage fait du NPS le signal le plus précieux en période d'inflation, et aussi celui qu'on interprète le plus souvent de travers.
Les données de 2025 illustrent bien cet effet d'amortisseur. Survicate a mesuré un recul du NPS médian de 10 points en un an en B2C, contre 6 en B2B, et attribue l'écart à des cycles de vente plus longs et à des relations fournisseurs mieux installées (Survicate). Chez les éditeurs de logiciels B2B européens, le rapport 2026 de Monterro observe un NPS tombé à 42, pendant que la rétention restait stable (Monterro).
NPS médian par segment, 2024 vs 2025
Un score qui recule pendant que la rétention tient décrit des clients moins convaincus, que leur contrat retient encore. L'ACSI relève d'ailleurs le même phénomène à l'échelle de l'économie américaine, où les départs de clients diminuent à mesure que les coûts de changement et les plaintes augmentent (ACSI via Business Wire). Dans un tel contexte, un faible taux d'attrition a quelque chose de trompeur, puisqu'il accumule surtout des décisions qui attendent la prochaine échéance.
Un quart d'inflation, trois quarts à justifier
Le prix des logiciels progresse environ quatre fois plus vite que l'inflation. En août 2026, l'indice d'inflation SaaS de Vertice affichait une hausse de 12,7 % sur un an, quand l'IPC canadien progressait de 3,0 % (Vertice, Statistics Canada via Wealth Professional). Vos clients font ce calcul eux aussi : l'inflation explique à peu près le quart de la hausse, et le reste devra se justifier par la valeur que vous leur apportez. C'est cet écart qu'on peut appeler l'écart d'équité.
L’inflation en SaaS en Août 2026 (12.7%, Vertice) comparée au CPI global (3.0%), au Canada, en %
Les fournisseurs sentent eux-mêmes que l'argument s'épuise. Dans son enquête 2025 sur l'excellence commerciale, Bain rapporte que les entreprises s'inquiètent de pouvoir maintenir leurs hausses une fois que l'inflation ne servira plus de justification par défaut (Bain). Une augmentation que le client acceptait hier comme une contrainte partagée lui apparaît aujourd'hui comme une amélioration de la marge de son fournisseur, et il suffit de ce changement de regard pour qu'un passif bascule du côté des détracteurs.
L'ampleur de la hausse pèse aussi. Une étude terrain menée auprès de 966 clients B2B d'un fournisseur de produits chimiques montre que les hausses les plus fortes ont davantage nui au chiffre d'affaires, même lorsqu'elles reflétaient de véritables coûts en amont (AMA, Journal of International Marketing). Le capital de confiance absorbe volontiers une hausse modeste, et beaucoup plus difficilement une hausse qu'on n'a pas pris la peine d'expliquer.
L'IA puise dans le même budget
On pourrait croire que l'indexation annuelle prévue dans bien des contrats SaaS règle la question d'avance. Elle règle surtout celle du prix, pour la durée du contrat, et reporte toute l'épreuve sur la valeur. La hausse tombe automatiquement, sans la moindre conversation, et la direction financière constate un coût qui monte sans amélioration visible en face. Certaines clauses fixent en outre un taux ou un plancher supérieur à l'inflation courante, et le véritable rattrapage survient souvent au renouvellement, lorsque le nouveau prix catalogue s'applique. Les acheteurs s'en sont rendu compte, et les guides d'approvisionnement recommandent désormais de plafonner les hausses annuelles à l'IPC ou entre 5 % et 7 % (Zylo). Avec l'indexation, l'écart d'équité prend en fait sa forme la plus exigeante, puisque le client se demande alors si la valeur reçue a progressé au même rythme que la facture.
Cette réallocation prend la forme d'une contraction bien avant celle d'une résiliation, ce qui explique que le GRR (la rétention brute des revenus) soit l'indicateur qui a bougé. Sur 342 entreprises SaaS B2B et natives d'IA, le GRR médian est passé de 88 % à 84 % en 2025, et celui du quartile supérieur de 95 % à 91 % (Aleph and Benchmarkit). Les fournisseurs qui facturent à la licence ont été les plus touchés, avec un NRR médian de 98 % contre 108 % pour la tarification à l'usage (Techsy, Benchmarkit data), ce qui ressemble beaucoup à des clients qui automatisent une partie du travail grâce à l'IA avant de renouveler avec moins de licences.
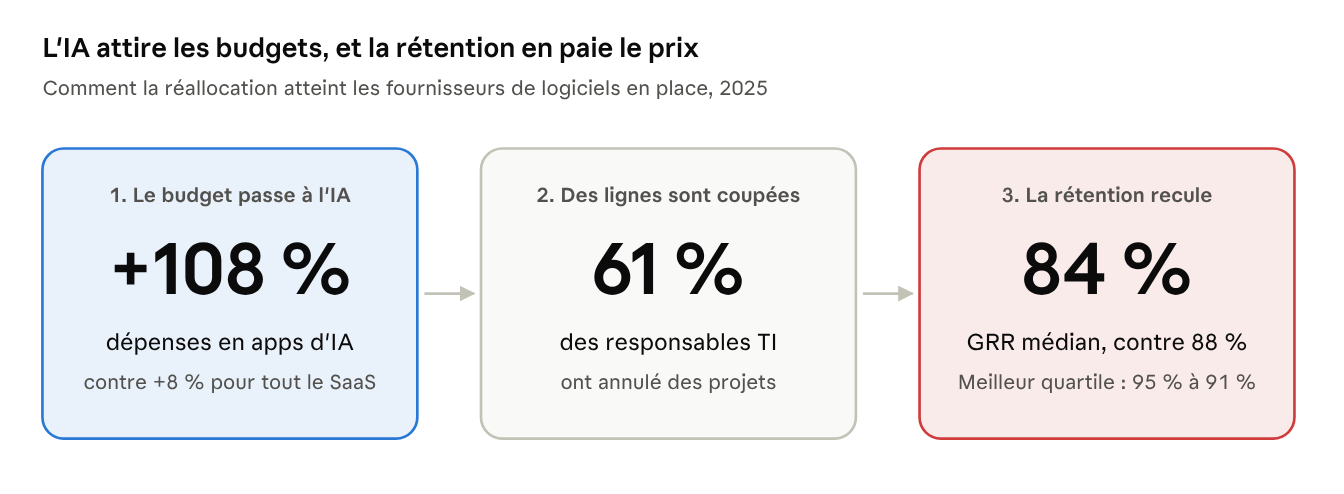
Aucune étude n'établit encore que l'IA explique ce recul du GRR, même si son calendrier et sa forme vont dans ce sens. Pour le fournisseur, la conséquence reste la même : un client peut apprécier votre produit, renouveler à la date prévue et transférer malgré tout une partie du contrat vers son budget IA. Les utilisateurs qui répondent à vos sondages verront rarement venir cette décision, alors que les interlocuteurs de la finance et des achats, qui la prennent, en donnent les signes des mois à l'avance. C'est auprès d'eux que la lecture doit se faire.
Ceux qui répondent et ceux qui paient
Dans un compte B2B, les personnes qui répondent au sondage sont rarement celles qui signent le chèque. L'utilisateur quotidien vit avec le produit, le directeur financier ou le responsable des achats vit avec la facture, et l'inflation pèse presque entièrement sur ce second groupe alors que la plupart des programmes NPS entendent surtout le premier.
Il en résulte un score global d'apparence stable, pendant que la relation s'use précisément là où se décide le renouvellement. Enterpret observe que les dirigeants notent généralement plus favorablement que les utilisateurs quotidiens, et qu'une moyenne peut masquer un net recul dans le segment qui compte le plus (Enterpret). Forrester a décrit le même mécanisme en 2023 : là où le NPS a reculé, l'essentiel du mouvement venait de promoteurs devenus passifs, bien plus que de nouveaux détracteurs (CX Dive).
C'est ce glissement silencieux qu'il faut guetter. Un promoteur devenu passif a cessé de plaider votre cause à l'interne, au moment même où le comité budgétaire cherche quoi couper. Une année d'inflation rappelle que vos vrais promoteurs sont ceux qui savent défendre votre valeur lors de leur propre revue budgétaire.
Cinq réglages pour lire le NPS relationnel
L'inflation demande de lire le même indicateur avec plus de finesse. Cinq réglages permettent au NPS relationnel de vous prévenir à temps.
Lire par rôle. Distinguez le score des utilisateurs, celui des commanditaires et celui des interlocuteurs de la finance ou des achats, puis suivez l'écart qui se creuse entre eux.
Mesurer avant l'échéance. Une lecture de la relation 90 à 120 jours avant le renouvellement laisse le temps d'agir sur ce qu'elle révèle.
Lire les verbatims avant le score. Classez les réponses ouvertes selon qu'elles parlent de prix, de valeur, de retour sur investissement ou d'équité, et suivez la fréquence de ces thèmes, qui bougent toujours avant la note.
Considérer les passifs comme un risque. Dans un grand compte, le passage de promoteur à passif est le premier signe visible de l'usure.
Accompagner chaque hausse d'une preuve de valeur. Donnez au décideur financier les chiffres qui lui permettront de défendre votre ligne lors de sa propre revue budgétaire.
Ce qui restera après l'inflation
L'inflation finira par refluer, comme elle l'a toujours fait. Le sentiment d'équité que vos clients se seront forgé pendant ces années accompagnera la relation bien plus longtemps, et il ressurgira au prochain renouvellement, au prochain appel d'offres et à la prochaine demande de référence. Les fournisseurs qui traverseront ce cycle avec leurs relations intactes seront ceux qui auront pris le temps d'écouter les personnes qui paient la facture, tant qu'il était encore possible de leur répondre.
C'est la lecture pour laquelle Rivvalue a conçu VOÏA : la santé de chaque relation mesurée compte par compte et rôle par rôle, avec les mots mêmes de chaque client pour expliquer le score.
Sources
Bain & Company, Expanding Profit Margin Through Intelligent Pricing (2025)
AMA, How cultural values influence international B2B sales during price increases
Kahneman, D., Knetsch, J. and Thaler, R. (1986), "Fairness as a Constraint on Profit Seeking: Entitlements in the Market," American Economic Review
À propos de l’auteur : Amine Ati, fondateur et directeur général de Rivvalue, part d’une conviction simple : une relation client mérite la même rigueur qu’un actif financier. Avec son équipe, il aide les entreprises B2B à lire la santé de chaque compte, à maîtriser le coût total de possession (TCO) de leurs logiciels et à faire progresser leur NPS, en s’appuyant sur VOÏA, la plateforme de Voix du client conçue par Rivvalue.